将来に備える「相続税対策」の基本を解説
2026/10/23
相続が発生すると、亡くなった方が所有していた預貯金や不動産などの財産を相続人が引き継ぐことになります。このとき、相続する財産の金額によっては、相続税がかかる場合があります。
相続税の負担を軽減するためには、生前から財産の状況を把握し、自分に合った対策を考えておくことが大切です。不動産の活用や生命保険、生前贈与など、相続税対策にはさまざまな方法がありますが、それぞれ仕組みや注意点が異なります。
本記事では、相続税対策の基本から、不動産や生命保険、生前贈与を活用する方法、対策を進める際の注意点まで、簡潔にわかりやすく解説します。
ひろはた司法書士事務所
大阪市にある司法書士事務所です。
遺産整理、遺言、生前贈与、家族信託など、相続と生前対策に関するお手続きに幅広く対応しております。
お客様一人ひとりの状況に合わせて柔軟にサポートし、幅広いお悩みに向き合いますので、お気軽にご相談ください。
〒541-0051
大阪府大阪市中央区備後町3丁目1−2 NIPPOアトラスビル5階D
0120-028-272
対応時間 平日9:00~18:00
目次
相続税対策とは?
● 相続税対策とは相続税の負担を軽減するための準備
相続税対策とは、将来の相続に備えて、相続税の負担を軽減したり、相続税を納めるための資金を確保したりするために行う準備のことです。
相続税対策には、主に次のような方法があります。
- 不動産の活用などによって、相続税の計算上の財産評価額を抑える
- 生命保険の非課税枠などを活用する
- 生前贈与によって、将来の相続財産を減らす
- 相続税の納税に必要な現金を計画的に準備する
相続税対策というと、税金を安くすることに目が向きがちです。しかし、節税だけを優先すると、かえって財産の管理や相続人同士の関係に問題が生じることもあります。
そのため、相続税の負担を軽減することだけでなく、残された家族が安心して財産を引き継げるようにすることも大切です。
● 相続税がかかるかどうかを確認する方法
相続税対策を考える際は、まず相続税がかかる可能性があるかどうかを確認しましょう。
相続税には基礎控除があり、相続税の計算上の課税価格の合計額が基礎控除額以下であれば、原則として相続税はかかりません。
基礎控除額は、次の計算式で求めます。
3,000万円+600万円×法定相続人の数
たとえば、法定相続人が配偶者と子2人の合計3人である場合、基礎控除額は4,800万円です。
この場合、相続税の計算上の課税価格の合計額が4,800万円以下であれば、原則として相続税はかかりません。
ただし、相続税の計算では、預貯金や不動産などの財産だけでなく、一定の死亡保険金や生前贈与なども考慮する必要があります。また、借入金などの債務や葬式費用を差し引ける場合もあります。
単純に預貯金の残高だけで判断するのではなく、不動産や有価証券なども含めて財産全体を把握することが大切です。
● 相続税対策は早めに始めることが大切
相続税対策は、できるだけ早い段階から検討することをおすすめします。
たとえば、生前贈与は、長期的な計画を立てて実行することで、財産の移転を進められる場合があります。また、不動産を活用する場合も、購入や建築にかかる費用、将来の収益、維持管理の負担などを十分に検討する時間が必要です。
一方、相続が近づいてから対策を始めようとしても、選択できる方法が限られることがあります。生前贈与についても、相続開始前の一定期間に行われた贈与は、相続税の計算に加算される場合があります。
将来の相続について考えることは、決して早すぎることではありません。財産の状況や家族の希望を確認し、無理のない計画を立てておきましょう。
● 相続税の節税だけでなく相続人への影響も考える
相続税対策を進める際は、相続人への影響も考慮する必要があります。
たとえば、特定の子どもに多額の生前贈与を行うと、ほかの相続人との間で不公平感が生じることがあります。また、不動産に財産を集中させると、相続人が複数いる場合に遺産分割が難しくなる可能性もあります。
さらに、節税のために預貯金を不動産に換えた結果、相続税を納めるための現金が不足することも考えられます。
相続税の負担を軽減することは重要ですが、相続後の生活や財産の分け方まで見据えて対策を検討することが大切です。
不動産を活用した相続税対策
● 不動産は現金や預貯金と評価方法が異なる
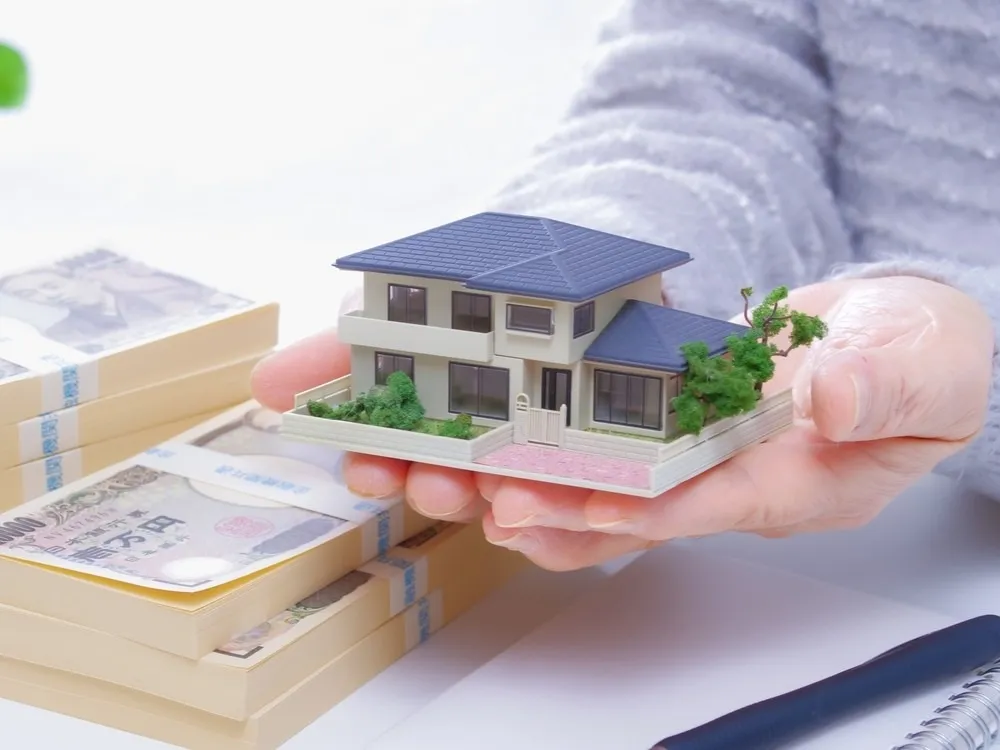
不動産を活用した相続税対策が検討される理由の一つは、相続税を計算する際の評価方法が、現金や預貯金とは異なることです。
現金や預貯金は、原則として相続開始時の残高を基に評価します。一方、土地は路線価方式や倍率方式、建物は固定資産税評価額を基に評価するなど、財産の種類に応じた方法で評価します。
そのため、同じ金額の現金と不動産を比較した場合、不動産の相続税評価額が購入価格などを下回ることがあります。
ただし、不動産の評価額が必ず購入価格や市場価格より低くなるとは限りません。土地の形状や立地、建物の状態などによっても評価は変わります。
また、不動産を取得する際には、購入費用や登記費用、税金などがかかります。相続税の負担だけでなく、取得にかかる費用や将来の売却のしやすさも考慮して判断しましょう。
● 賃貸不動産を活用する
賃貸アパートや賃貸マンションなどを活用することも、相続税対策の一つです。
所有する土地に賃貸住宅を建築した場合、土地は貸家建付地として評価され、一定の計算により自用地としての評価額よりも低くなることがあります。また、建物についても、貸し付けている状況に応じた評価が行われます。
このように、賃貸不動産は、一定の条件の下で相続税の評価額を抑えられる可能性があります。
ただし、賃貸不動産を所有するには、建築費や購入費だけでなく、修繕費、管理費、固定資産税などの維持費も必要です。空室が続いたり、家賃収入が想定を下回ったりすると、経営が難しくなる可能性もあります。
相続税を減らすことだけを目的に購入や建築を決めるのではなく、長期的に安定した賃貸経営ができるかどうかを慎重に検討することが大切です。
● 小規模宅地等の特例を活用する
相続税対策では、「小規模宅地等の特例」も重要です。
小規模宅地等の特例とは、亡くなった方が住んでいた自宅の土地や事業に使用していた土地などについて、一定の要件を満たす場合に、相続税の計算上の評価額を減額できる制度です。
たとえば、亡くなった方が住んでいた自宅の土地については、特定居住用宅地等に該当し、一定の要件を満たす場合、330平方メートルまでの部分について評価額を80%減額できます。
仮に、特例の対象となる土地の評価額が5,000万円であり、土地全体が適用対象となるなどの条件を満たす場合、減額後の評価額は1,000万円となります。
ただし、特例を利用するには、土地の利用状況や取得する相続人などについて要件を満たす必要があります。誰が相続しても適用されるわけではありません。
また、特例の適用によって相続税がかからなくなる場合でも、原則として相続税の申告が必要です。
自宅の土地や事業用の土地を所有している場合は、適用できる可能性があるか、事前に確認しておきましょう。
● 不動産を活用する際は借入れや維持費にも注意する
不動産を活用した相続税対策では、借入れや維持費にも注意が必要です。
たとえば、賃貸住宅を建築するために借入れを行うと、借入金は相続税の計算上、一定の要件の下で債務として差し引ける場合があります。しかし、借入れをしたからといって、必ず相続税の負担が軽減されるわけではありません。
借入金の返済が必要になるほか、空室の増加や修繕費の負担などによって、家計や賃貸経営が圧迫される可能性もあります。
また、不動産は預貯金と比べて、必要なときにすぐ現金化できるとは限りません。相続税の納税資金が不足する原因になることもあります。
不動産を活用する場合は、相続税の評価額だけでなく、収支計画や借入金の返済、将来の売却可能性まで含めて検討することが大切です。
納税資金を確保するための相続税対策
● 相続税は原則として現金で納める必要がある
相続税対策では、相続税の金額を減らすことだけでなく、税金を納めるための資金を確保することも重要です。
相続税は、原則として、相続の開始があったことを知った日の翌日から10か月以内に、金銭で納める必要があります。
たとえば、相続財産の大部分が不動産である場合、相続税を納めるための現金が不足する可能性があります。不動産を売却して納税資金を確保しようとしても、希望する価格や時期で売却できるとは限りません。
相続税の納税資金が不足すると、相続人が自分の預貯金から支出したり、不動産の売却を急いだりする必要が生じることもあります。
そのため、相続税の試算を行う際は、税額だけでなく、納税期限までに必要な現金を準備できるかどうかも確認しておきましょう。
● 生命保険の非課税枠を活用する
生命保険の死亡保険金には、一定の要件を満たす場合に、相続税の非課税枠が設けられています。
非課税限度額は、次の計算式で求めます。
500万円×法定相続人の数
たとえば、法定相続人が3人の場合、非課税限度額は1,500万円です。被相続人が保険料を負担していた生命保険の死亡保険金を相続人が受け取った場合、相続人全員が受け取った死亡保険金の合計額のうち、1,500万円までが非課税となります。ただし、各相続人について非課税となる金額は、受け取った保険金の額などに応じて計算されます。
死亡保険金は、受取人が指定されているため、一般的に、受取人が保険会社に請求することで保険金を受け取れます。預貯金などの相続財産とは別に、納税資金や当面の生活費を確保する手段として活用できる場合があります。
ただし、非課税枠が適用されるのは、原則として相続人が受け取った死亡保険金です。相続人以外の人が受け取った場合や、保険料の負担者と被保険者、受取人の関係によっては、相続税以外の税金がかかる場合もあります。
なお、死亡退職金についても、相続人が受け取る場合など一定の要件を満たせば、死亡保険金と同様に「500万円×法定相続人の数」の非課税枠が設けられています。勤務先の退職金制度などによって死亡退職金が支給される場合は、こちらも確認しておくとよいでしょう。
生命保険を活用する際は、非課税枠だけでなく、契約内容や保険料の負担者なども確認しておきましょう。
● 預貯金などの納税資金を計画的に準備する
相続税の納税資金を確保する方法として、預貯金などを計画的に準備しておくことも大切です。
相続税の負担を軽減するために不動産や生前贈与を活用しても、納税資金が不足してしまっては、相続人に負担がかかる可能性があります。
そのため、相続税の試算を行い、将来必要になる納税資金を把握したうえで、預貯金や生命保険などを組み合わせて準備しておきましょう。
なお、相続税は原則として金銭で一括納付しますが、一定の要件を満たす場合には、分割して納める「延納」や、相続財産そのもので納める「物納」が認められることもあります。ただし、いずれも要件や手続きがあるため、最初から利用できることを前提にするのではなく、納税資金を確保する計画を立てることが重要です。
生前贈与を活用した相続税対策

● 生前贈与によって将来の相続財産を減らす
生前贈与とは、生きている間に自分の財産をほかの人に無償で渡すことです。
生前贈与を行うことで、将来の相続財産を減らし、相続税の負担を軽減できる場合があります。
たとえば、子どもや孫に現金を贈与すれば、贈与した財産は、原則として贈与した人の手元の財産から離れます。ただし、贈与の方法や相続開始までの期間によっては、相続税の計算に加算されることがあります。
また、贈与を成立させるには、贈与する側と受け取る側の合意が必要です。名義だけを子どもや孫に変更していても、実際には贈与した人が通帳や印鑑を管理し、自由に使える状態であれば、贈与が成立していないと判断される可能性があります。
生前贈与を行う際は、贈与する財産や金額を明確にし、贈与の事実がわかるように記録を残しておくことが大切です。
● 暦年課税の基礎控除を活用する
生前贈与でよく利用される方法の一つが、暦年課税の基礎控除を活用する方法です。
暦年課税では、1月1日から12月31日までの1年間に受け取った贈与財産の合計額から、基礎控除額110万円を差し引いて贈与税を計算します。
たとえば、1年間に父親から100万円の贈与を受けた場合、ほかに贈与がなければ、暦年課税の基礎控除額110万円以内に収まるため、原則として贈与税はかかりません。
ただし、この110万円の基礎控除は、贈与を受ける人ごとに年間で適用されるものです。複数の人から贈与を受けた場合は、贈与を受けた財産の合計額で判断します。
また、贈与税がかからない範囲の贈与であっても、相続開始前の一定期間に行われた贈与は、相続税の計算に加算される場合があります。贈与した財産が必ず相続税の対象から外れるわけではない点に注意しましょう。
● 相続時精算課税制度を活用する
生前贈与には、暦年課税のほかに「相続時精算課税制度」という制度もあります。
相続時精算課税制度は、一定の要件を満たす場合に選択できる制度です。原則として、贈与を受けた年の1月1日時点で60歳以上の父母や祖父母などから、同日時点で18歳以上の子や孫などに贈与する場合に利用できます。
この制度では、贈与税の計算において、贈与者ごとに年間110万円の基礎控除があり、さらに累計2,500万円の特別控除が設けられています。特別控除は、要件を満たしたうえで期限内に贈与税の申告をすることなどが必要です。
ただし、相続時精算課税制度を利用して贈与した財産は、原則として、贈与した人が亡くなったときに相続税の計算に加算されます。令和6年1月1日以後の贈与については、年間110万円の基礎控除に相当する部分を除いて加算する仕組みです。
そのため、相続時精算課税制度は、必ずしも相続税の負担を減らすための制度というわけではありません。贈与する財産の種類や将来の価値、贈与する人の年齢や財産状況などを踏まえて、利用するかどうかを検討しましょう。
● 生前贈与が相続税の計算に加算される場合がある
生前贈与を活用する際に注意したいのが、相続税の計算に加算される贈与財産があることです。
暦年課税による贈与では、相続や遺贈などによって財産を取得した人が、被相続人から相続開始前の一定期間に贈与を受けていた場合、その贈与財産の価額が相続税の計算に加算されることがあります。
加算の対象となる期間は、令和6年1月1日以後の贈与から段階的に延長されており、最終的には相続開始前7年以内となります。ただし、相続開始日によって適用される期間が異なるため、個別に確認する必要があります。また、延長された期間に行われた贈与については、総額100万円まで加算しない取り扱いがあります。
さらに、相続時精算課税制度を選択した場合も、制度に応じた方法で相続税の計算に加算されます。
このように、生前贈与を行えば、必ずその分だけ相続税が減るとは限りません。贈与税と相続税の両方を考慮し、長期的な視点で計画を立てることが大切です。
● 贈与税や家族間の公平性にも注意する
生前贈与を行う際は、相続税だけでなく、贈与税や家族間の公平性にも注意が必要です。
たとえば、基礎控除額を超える贈与を行うと、贈与税がかかる場合があります。相続税の負担を軽減できたとしても、贈与税の負担が大きくなれば、期待した効果が得られないこともあります。
また、特定の子どもだけに多額の贈与を行うと、将来の遺産分割で不公平感が生じる可能性があります。相続人同士の関係が悪化すると、遺産分割の話し合いが難しくなることも考えられます。
生前贈与を行う場合は、贈与する金額や時期だけでなく、ほかの相続人への影響も考慮しましょう。必要に応じて、遺言書の作成など、相続時の財産の分け方についてもあわせて検討することをおすすめします。
相続税対策を進める際の注意点
● 相続税対策の効果を事前に試算する
相続税対策を進める際は、実際にどの程度の効果があるのか、事前に試算することが大切です。
たとえば、不動産を購入したり、生前贈与を行ったりする場合、相続税の負担がどの程度変わるのかを確認しておく必要があります。
また、相続税だけでなく、贈与税や不動産取得税、登録免許税など、対策を実行する際に発生する税金や費用も考慮しなければなりません。
節税効果だけに注目するのではなく、対策にかかる費用や手間、将来の生活への影響も含めて比較検討しましょう。
● 節税のために無理な投資や借入れをしない
相続税を減らすことを優先して、無理な投資や借入れを行うことは避けましょう。
たとえば、相続税評価額を抑えることを目的に賃貸不動産を購入しても、空室が増えたり、修繕費がかさんだりすれば、経済的な負担が大きくなる可能性があります。
また、借入金がある場合は、相続税の計算上、一定の要件の下で債務控除を受けられることがありますが、借入金そのものがなくなるわけではありません。返済の負担は残ります。
相続税対策は、あくまで財産を適切に引き継ぐための準備の一つです。老後の生活資金や日々の生活に必要な資金を確保したうえで、無理のない範囲で対策を検討しましょう。
● 相続税以外の税金や費用も考慮する
相続税対策を検討する際は、相続税以外の税金や費用にも目を向ける必要があります。
たとえば、不動産を購入する場合は、購入代金のほかに登記費用や不動産取得税などがかかることがあります。また、生前贈与で不動産を移転する場合にも、登録免許税や不動産取得税などの負担が生じることがあります。
生命保険を活用する場合も、保険料の負担や契約内容を確認する必要があります。
相続税だけを見て判断すると、ほかの税金や費用を含めた全体の負担が大きくなることもあります。対策を実行する前に、関連する税金や費用を含めて比較検討しましょう。
● 専門家に相談して自分に合った対策を選ぶ
相続税対策には、不動産の活用や生命保険、生前贈与など、さまざまな方法があります。しかし、どの方法が適しているかは、財産の種類や金額、家族構成、将来の生活設計などによって異なります。
また、相続税の計算や特例の適用には、細かな要件や手続きが定められています。制度を十分に理解しないまま対策を進めると、想定していた節税効果が得られない可能性もあります。
相続税の試算や税務上の判断については税理士に、不動産の相続登記や遺言書の作成などについては司法書士に相談するなど、内容に応じて専門家の力を借りることも大切です。
早い段階から専門家に相談し、自分や家族の状況に合った方法を検討しておくと、将来の相続に備えやすくなります。
まとめ
相続税対策には、不動産の活用や生命保険の非課税枠、生前贈与など、さまざまな方法があります。それぞれの仕組みや注意点を理解し、自分の財産や家族の状況に合った方法を選ぶことが大切です。
また、相続税の負担を軽減することだけでなく、納税資金の確保や相続人同士の公平性、将来の生活への影響も考慮する必要があります。
相続税対策は、早めに準備を始めることで、選択肢を広げられる場合があります。まずは財産の状況を把握し、必要に応じて専門家に相談しながら、将来の相続に備えていきましょう。
ひろはた司法書士事務所
大阪市にある司法書士事務所です。
遺産整理、遺言、生前贈与、家族信託など、相続と生前対策に関するお手続きに幅広く対応しております。
お客様一人ひとりの状況に合わせて柔軟にサポートし、幅広いお悩みに向き合いますので、お気軽にご相談ください。
〒541-0051
大阪府大阪市中央区備後町3丁目1−2 NIPPOアトラスビル5階D
0120-028-272
対応時間 平日9:00~18:00